國(guó)泰君安 長(zhǎng)期受益于第三方單客價(jià)值提升,金融壹賬通商業(yè)模式與競(jìng)爭(zhēng)優(yōu)勢(shì)應(yīng)享高溢價(jià)
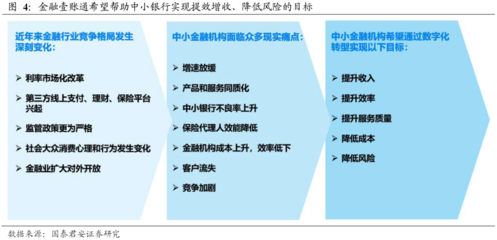
國(guó)泰君安證券近日發(fā)布研報(bào),首次覆蓋金融壹賬通(OCFT.US),并給予“買入”評(píng)級(jí)。報(bào)告指出,金融壹賬通作為國(guó)內(nèi)領(lǐng)先的金融信息服務(wù)提供商,其獨(dú)特的商業(yè)模式和顯著的競(jìng)爭(zhēng)優(yōu)勢(shì)尚未被市場(chǎng)充分認(rèn)知,長(zhǎng)期受益于第三方客戶單客價(jià)值的持續(xù)提升,應(yīng)享有較高的估值溢價(jià)。
第三方客戶單客價(jià)值提升,驅(qū)動(dòng)長(zhǎng)期增長(zhǎng)
國(guó)泰君安分析認(rèn)為,金融壹賬通的核心增長(zhǎng)邏輯在于第三方客戶(非平安集團(tuán)客戶)單客價(jià)值的不斷提升。隨著公司產(chǎn)品矩陣的完善和技術(shù)的迭代,金融壹賬通能夠向銀行、保險(xiǎn)、投資等金融機(jī)構(gòu)提供從基礎(chǔ)技術(shù)架構(gòu)到業(yè)務(wù)場(chǎng)景解決方案的全方位服務(wù)。第三方客戶對(duì)公司“技術(shù)+業(yè)務(wù)”解決方案的認(rèn)可度逐漸提高,單客收入貢獻(xiàn)從初期的數(shù)十萬(wàn)元增長(zhǎng)至數(shù)百萬(wàn)元,部分深度合作客戶年貢獻(xiàn)收入已超千萬(wàn)元。這種單客價(jià)值的提升,不僅反映了公司產(chǎn)品競(jìng)爭(zhēng)力的增強(qiáng),也意味著客戶粘性和生命周期的延長(zhǎng),為公司未來(lái)收入的持續(xù)增長(zhǎng)奠定了堅(jiān)實(shí)基礎(chǔ)。
商業(yè)模式稀缺,構(gòu)建多維競(jìng)爭(zhēng)壁壘
報(bào)告強(qiáng)調(diào),金融壹賬通的商業(yè)模式具有稀缺性,其“技術(shù)+業(yè)務(wù)”雙輪驅(qū)動(dòng)的模式不同于傳統(tǒng)的IT服務(wù)商或純技術(shù)公司。公司脫胎于平安集團(tuán),深刻理解金融業(yè)務(wù)痛點(diǎn),能夠?qū)⑶把丶夹g(shù)與金融場(chǎng)景深度融合,提供端到端的解決方案。這種模式構(gòu)建了多維護(hù)城河:一是數(shù)據(jù)與場(chǎng)景壁壘,公司積累了海量的金融業(yè)務(wù)數(shù)據(jù)和豐富的落地經(jīng)驗(yàn),能夠快速響應(yīng)客戶需求;二是產(chǎn)品與技術(shù)壁壘,公司擁有多項(xiàng)核心專利,在人工智能、區(qū)塊鏈、云計(jì)算等領(lǐng)域保持領(lǐng)先;三是客戶關(guān)系壁壘,公司與眾多金融機(jī)構(gòu)建立了長(zhǎng)期深度的合作關(guān)系,轉(zhuǎn)換成本高。憑借這些壁壘,金融壹賬通在競(jìng)爭(zhēng)中處于優(yōu)勢(shì)地位,有望持續(xù)擴(kuò)大市場(chǎng)份額。
應(yīng)享高溢價(jià),估值具備提升空間
國(guó)泰君安指出,市場(chǎng)當(dāng)前對(duì)金融壹賬通的估值并未充分反映其商業(yè)模式優(yōu)勢(shì)和成長(zhǎng)潛力。相較于傳統(tǒng)IT服務(wù)商,金融壹賬通具備更高的成長(zhǎng)性和更強(qiáng)的盈利彈性;相較于純技術(shù)公司,公司又更懂金融業(yè)務(wù),能夠?qū)崿F(xiàn)更快的商業(yè)化落地。因此,其估值應(yīng)享有一定溢價(jià)。隨著第三方客戶收入占比的提升和虧損的逐步收窄,公司有望在2025年實(shí)現(xiàn)盈利,屆時(shí)估值有望迎來(lái)戴維斯雙擊。國(guó)泰君安給予金融壹賬通目標(biāo)價(jià)XX美元(基于2026年P(guān)S估值),較當(dāng)前股價(jià)有XX%的上行空間。
風(fēng)險(xiǎn)提示
研報(bào)同時(shí)提示風(fēng)險(xiǎn):金融監(jiān)管政策變化可能影響金融機(jī)構(gòu)IT支出;行業(yè)競(jìng)爭(zhēng)加劇可能導(dǎo)致毛利率下滑;平安集團(tuán)依賴度降低仍需時(shí)間;宏觀經(jīng)濟(jì)下行可能延遲客戶付費(fèi)意愿。
國(guó)泰君安認(rèn)為金融壹賬通是一家具備長(zhǎng)期成長(zhǎng)邏輯的優(yōu)質(zhì)金融信息服務(wù)公司,當(dāng)前估值具備吸引力,首次覆蓋給予“買入”評(píng)級(jí)。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.agxzjgfs.cn/product/38.html
更新時(shí)間:2026-10-07 01:55:39